Le budget formation entreprise ne se limite ni à la contribution obligatoire ni au prix affiché par un organisme. Pour piloter les dépenses avec précision, il faut distinguer les obligations légales, les besoins de compétences et les coûts souvent oubliés, comme le temps de travail, le remplacement, les déplacements ou la préparation interne. Cette approche donne une vision plus fiable et facilite les arbitrages sans écarter les formations nécessaires.
Partir de l’obligation légale sans la confondre avec le budget réel
L’employeur doit assurer l’adaptation des salariés à leur poste de travail et veiller au maintien de leur capacité à occuper un emploi. Cette responsabilité donne une place prioritaire aux formations obligatoires, notamment lorsqu’elles concernent la sécurité, les habilitations ou une évolution réglementaire. Le plan de développement des compétences, qui a remplacé le plan de formation, permet d’organiser ces actions et de les relier aux besoins de l’entreprise.
Quiz : maîtriser le budget formation en entreprise
Répondez aux 6 questions. Une explication est affichée après chaque validation.
Les contributions à intégrer au socle de conformité
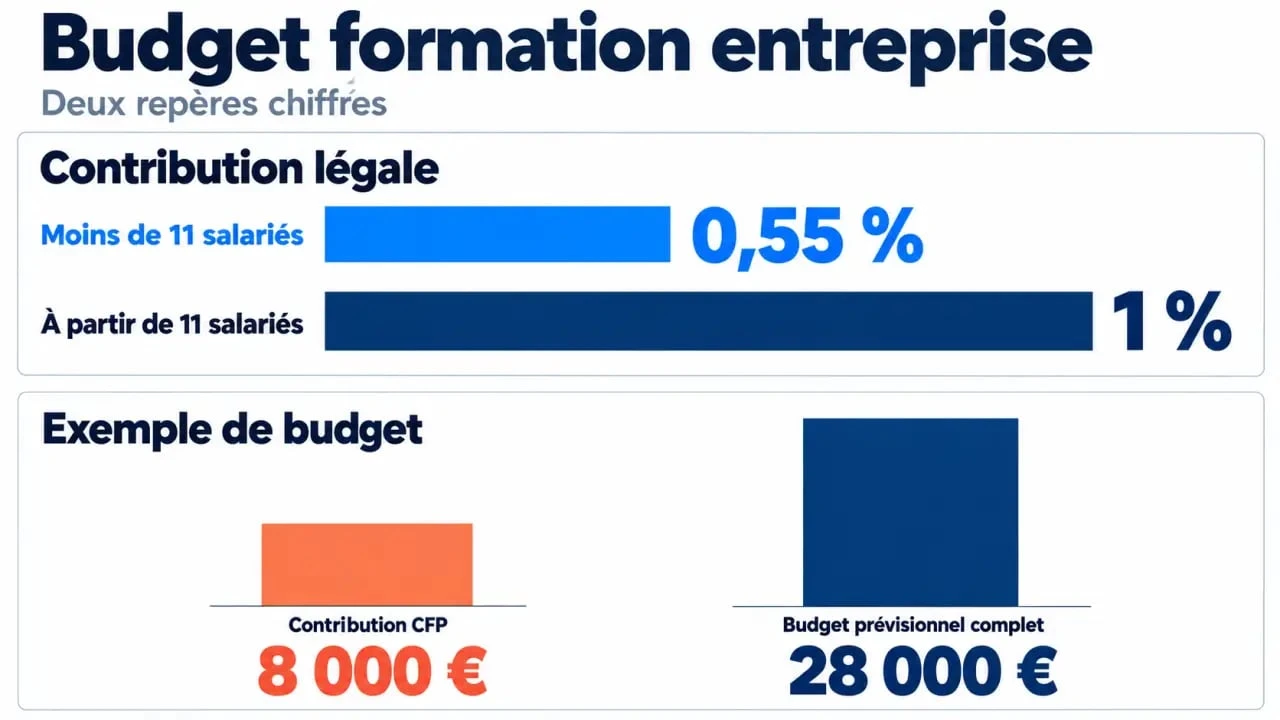
La contribution à la formation professionnelle, ou CFP, est calculée sur la masse salariale brute soumise à cotisations sociales. Son taux est de 0,55 % pour les entreprises de moins de 11 salariés et de 1 % pour celles qui emploient au moins 11 salariés. À cette contribution peut s’ajouter la contribution CPF-CDD, fixée à 1 % des rémunérations versées aux salariés en CDD, sous réserve des cas d’exonération applicables.
| Élément | Base de calcul | Repère à retenir |
|---|---|---|
| CFP, entreprise de moins de 11 salariés | Masse salariale brute | 0,55 % |
| CFP, entreprise de 11 salariés et plus | Masse salariale brute | 1 % |
| CPF-CDD | Rémunérations des CDD | 1 % |
Le versement transite par l’URSSAF, avec une échéance au 1er mars et, pour les entreprises d’au moins 11 salariés, des acomptes selon les modalités applicables. Un défaut de paiement peut entraîner une majoration de 100 %. Ces contributions sécurisent l’obligation légale, mais elles ne représentent pas à elles seules l’enveloppe nécessaire pour former les équipes.
Calculer une enveloppe qui couvre vraiment les actions prévues
Une méthode fiable consiste à construire le budget en deux niveaux. Le premier correspond au socle légal. Le second reprend le coût prévisionnel du plan de développement des compétences. Ce montant doit être calculé action par action, puis regroupé par population, métier ou priorité stratégique. L’entreprise obtient ainsi un budget lisible et peut comparer les besoins avec les ressources disponibles.
Ne pas s’arrêter aux frais pédagogiques
Le coût direct d’une formation comprend les frais pédagogiques facturés par l’organisme, les supports ou les licences, les examens éventuels, les déplacements, les repas, l’hébergement et le salaire maintenu pendant la formation. Pour une formation interne, il faut aussi valoriser le temps du formateur, la préparation des contenus, la réservation d’une salle et la gestion des convocations.
Ajoutez les coûts indirects : baisse temporaire de la capacité de production, remplacement d’un salarié, temps de validation managériale, suivi administratif ou remise à niveau préalable. Ces postes ne doivent pas conduire automatiquement à renoncer à une formation. Ils servent à choisir le calendrier, le format et le groupe de participants les plus adaptés.
Un exemple de calcul simple
Une entreprise dont la masse salariale brute atteint 800 000 euros et qui compte 15 salariés dispose d’un repère légal de 8 000 euros au titre d’une CFP à 1 %. Si elle prévoit 12 000 euros de prestations pédagogiques, 2 000 euros de frais de déplacement et 6 000 euros de temps salarié valorisé, son budget formation prévisionnel atteint 28 000 euros avant la prise en compte des aides éventuelles.
Le calcul fait apparaître la différence entre la contribution obligatoire et le coût réel du programme. Dans cet exemple, les 8 000 euros de CFP ne suffisent pas à financer l’ensemble des actions prévues. Cette distinction évite de bâtir un plan sur une enveloppe trop faible dès le départ.
Prioriser le plan de développement des compétences
Un budget limité devient plus efficace lorsque les choix sont explicites. Le recueil des besoins peut partir des entretiens professionnels, des objectifs opérationnels, des incidents qualité, des évolutions d’outils, des recrutements difficiles ou des changements réglementaires. Chaque demande doit ensuite être reliée à un résultat observable, plutôt qu’à une simple envie de catalogue.
Classer les demandes selon leur priorité
- À financer sans arbitrage : formations obligatoires, sécurité, habilitations et compétences nécessaires à la tenue immédiate du poste.
- À financer pour accompagner une transformation : déploiement d’un logiciel, évolution des métiers, lancement d’une activité ou montée en compétence d’une équipe clé.
- À programmer ou à tester : demandes utiles mais moins urgentes, à intégrer selon les ressources disponibles et les résultats attendus.
Toutes les demandes peuvent sembler pertinentes au départ. Les critères de risque, d’urgence, de nombre de personnes concernées et d’impact métier permettent de faire ressortir celles qui doivent être financées en priorité. Cette étape évite une répartition uniforme de l’enveloppe, qui ne reflète pas toujours les besoins opérationnels.
Pour chaque action retenue, consignez le public visé, l’objectif de compétence, le format, le coût complet, le financeur possible, l’échéance et l’indicateur de réussite. Ce tableau de pilotage facilite les arbitrages avec la direction. Il donne aussi aux managers une visibilité sur les absences à prévoir et sur les moyens mobilisés.
Réduire le coût sans réduire l’apprentissage
Optimiser le budget ne signifie pas choisir systématiquement la formation la moins chère. Une session peu coûteuse mais mal adaptée peut entraîner des absences, une faible participation et peu de changements dans le travail. Il est plus pertinent d’ajuster le format au besoin réel, au niveau des participants et aux conditions d’exercice du métier.
Mobiliser les financements et les formats adaptés
Les OPCO peuvent accompagner certaines entreprises et certains projets. Le FNE-Formation, les régions ou des dispositifs spécifiques peuvent aussi compléter le financement selon les situations. Avant tout engagement, vérifiez les critères d’éligibilité, les délais de dépôt et les dépenses prises en charge. Pour les très petites entreprises, un crédit d’impôt peut également constituer un levier selon les conditions en vigueur.
La formation en situation de travail, souvent appelée FEST ou AFEST, peut convenir lorsque le geste professionnel, l’environnement de production ou le matériel sont au centre de l’apprentissage. Le digital learning réduit parfois les frais de déplacement et facilite le déploiement, à condition de prévoir un temps dédié. Le collaborative learning, fondé sur des retours d’expérience structurés entre pairs, peut compléter une formation formelle et favoriser la diffusion des pratiques.
Le choix du format doit donc partir de l’objectif. Une séquence à distance peut répondre à un besoin de diffusion rapide, tandis qu’une mise en situation sera plus adaptée à l’acquisition d’un geste ou à l’utilisation d’un équipement. Le prix reste un critère, mais il doit être comparé au coût complet et au résultat attendu.
Suivre les écarts et démontrer l’utilité des dépenses
Un budget formation se pilote comme toute enveloppe opérationnelle : engagements, dépenses réalisées, reste à consommer et écarts par rapport au prévisionnel. Un suivi mensuel ou trimestriel permet de réaffecter rapidement une somme non utilisée, par exemple lorsqu’une session est annulée ou qu’une aide est obtenue.
Les indicateurs doivent rester liés à l’objectif initial. Suivez notamment le taux de réalisation du plan, le nombre de salariés formés, le coût complet par participant, le taux de présence, la satisfaction à chaud et la validation des acquis. Quelques semaines plus tard, le manager peut observer la mise en pratique : diminution des erreurs, autonomie sur un outil, réduction du délai de traitement ou respect d’une procédure.
Le retour sur investissement ne se résume pas à une formule unique. Pour une formation sécurité, l’enjeu est la prévention. Pour un logiciel, le gain peut se mesurer en temps. Pour un parcours managérial, il peut apparaître dans la qualité des entretiens ou la stabilité de l’équipe.
En rapprochant régulièrement les dépenses, les compétences acquises et les effets sur le métier, l’entreprise transforme son budget formation en véritable outil de gestion. Elle peut justifier ses choix, corriger ses écarts et préparer les prochaines actions sur des données concrètes plutôt que sur une estimation générale.
- Le budget formation d’entreprise inclut bien plus que la contribution obligatoire - 30 septembre 2026
- Devenir organisme de formation : 3 mois pour déclarer, 2 mois pour obtenir votre NDA - 29 septembre 2026
- Cabinet de conseil en recrutement : une méthode pour sécuriser chaque embauche - 28 septembre 2026
Articles qui pourraient vous intéresser :
 Vivre avec 1000 euros par mois sans loyer : budget, aides sociales et optimisation quotidienne
 Créer une association et en vivre : 3 conditions légales et le plafond de 62 250 €
 Maladie professionnelle et retraite : trimestres, rente et départ anticipé dès 60 ans
 Divorce et épargne salariale : bien propre, bien commun et déblocage anticipé