Vous recherchez FICO pour une mission d’expertise comptable ou de commissariat aux comptes ? Avant de solliciter un devis, le point décisif est de distinguer ces deux interventions : l’une accompagne la gestion de l’entreprise, l’autre apporte une opinion indépendante sur ses comptes. Pour identifier le bon interlocuteur, il faut aussi vérifier l’identité exacte du cabinet, ses inscriptions professionnelles et le périmètre de la prestation proposée.
Identifier le cabinet FICO avant de lui confier vos comptes
Une recherche associant « FICO », « expert-comptable » et « commissaire aux comptes » ne suffit pas à identifier avec certitude une structure. Un nom commercial peut être proche de celui d’un autre cabinet, tandis qu’un groupe peut réunir plusieurs entités juridiquement distinctes. La première vérification porte donc sur l’entreprise avec laquelle vous allez réellement signer.
Recouper l’identité juridique et les coordonnées
Demandez la dénomination sociale complète, le numéro SIREN, l’adresse du siège et les coordonnées de votre interlocuteur. Ces renseignements doivent être cohérents entre la proposition commerciale, les mentions légales du site et la lettre de mission. Si plusieurs sociétés interviennent, faites préciser laquelle facture et laquelle assume la responsabilité de chaque prestation.
Sans identification certaine, il serait imprudent d’attribuer à FICO une implantation, une ancienneté, des spécialités ou des tarifs. Pour votre sélection, privilégiez des éléments vérifiables plutôt qu’une présentation générale : expérience dans votre activité, organisation de l’équipe et exemples de livrables proposés.
Vérifier les inscriptions correspondant à la mission
En France, l’exercice de l’expertise comptable et celui du commissariat aux comptes relèvent de professions réglementées. Vérifiez l’inscription à l’Ordre des experts-comptables pour une mission d’expertise comptable, et la présence sur la liste officielle des commissaires aux comptes pour une mission d’audit légal. Une même structure peut disposer des deux compétences, sans que celles-ci soient interchangeables.
Cette vérification permet notamment de confirmer que la personne ou l’entité présentée possède bien la qualité professionnelle annoncée. Elle ne remplace toutefois pas l’examen du contrat, des disponibilités et de l’adéquation avec votre besoin.
Expert-comptable ou commissaire aux comptes : partir du résultat attendu
Le bon choix dépend moins de l’intitulé affiché par le cabinet que du travail nécessaire dans votre entreprise. Tenir une comptabilité, préparer une déclaration fiscale et certifier des comptes répondent à des objectifs différents. La première question à poser est : de quel livrable avez-vous besoin, et pour quel destinataire ?
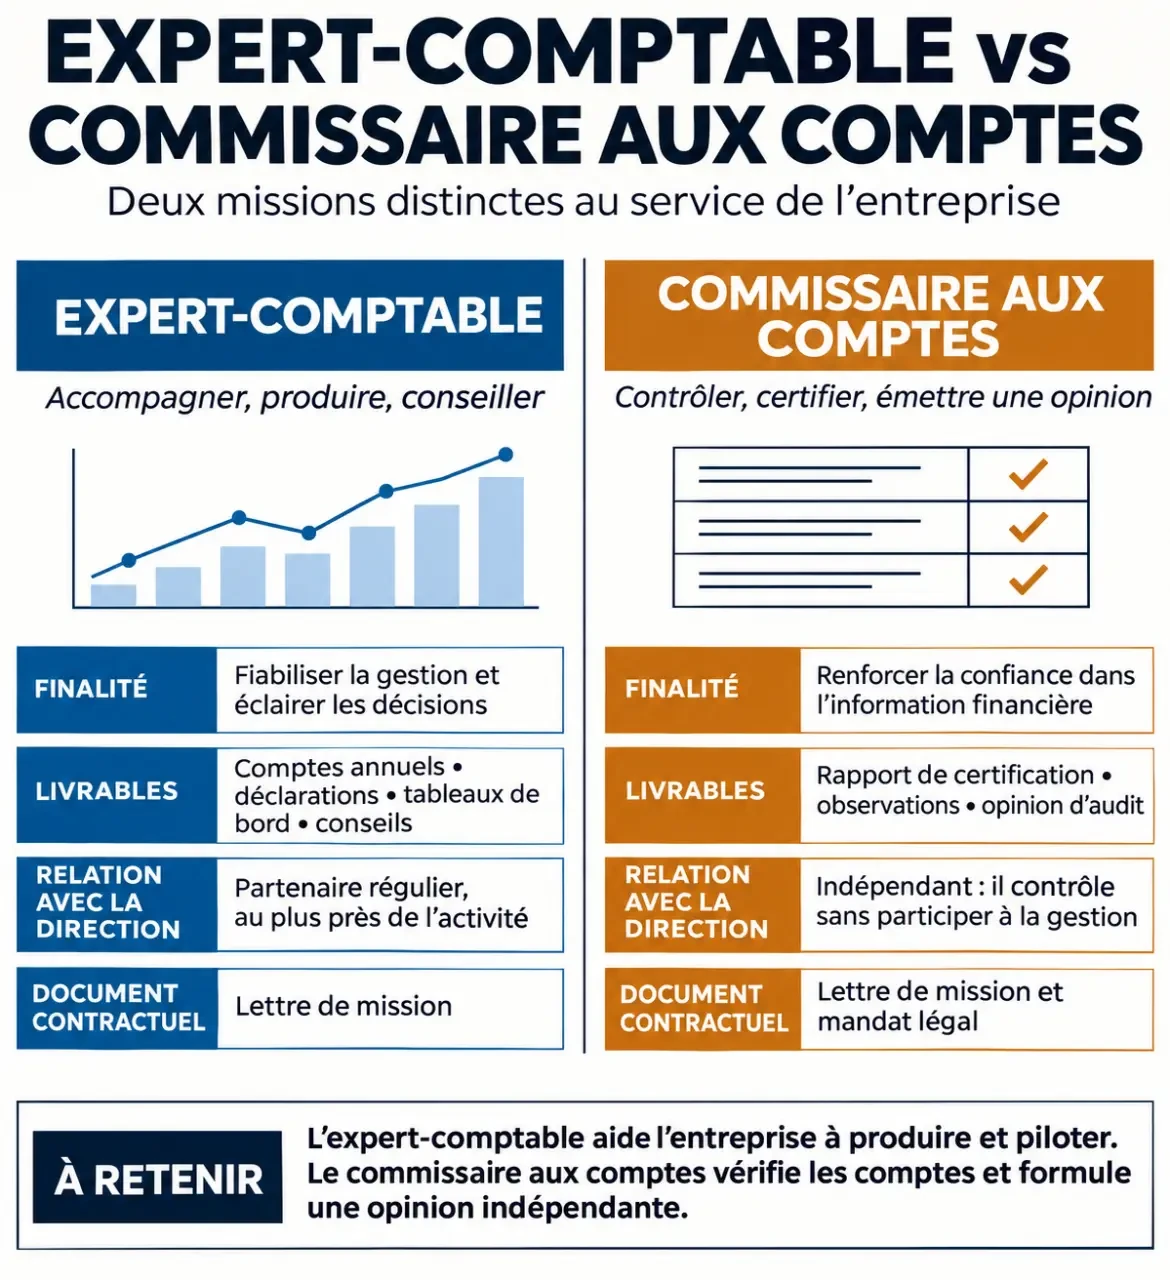
| Point de comparaison | Expert-comptable | Commissaire aux comptes |
|---|---|---|
| Finalité principale | Accompagner l’entreprise dans ses obligations comptables et sa gestion | Exprimer une opinion indépendante sur les comptes dans le cadre de sa mission |
| Interventions possibles | Tenue ou révision comptable, comptes annuels, fiscalité, conseil selon le contrat | Audit légal, contrôles et rapports prévus par les textes applicables |
| Relation avec la direction | Accompagnement et conseil dans le périmètre convenu | Contrôle indépendant, sans participation à la gestion |
| Document à examiner | Lettre de mission et répartition des travaux | Acte de nomination, lettre de mission et calendrier d’audit |
Pour produire les comptes et piloter l’activité
L’expert-comptable peut prendre en charge tout ou partie des travaux comptables, selon l’organisation retenue. Vous pouvez conserver la saisie en interne et lui confier la révision, ou externaliser davantage de tâches. La préparation des déclarations, la paie et les tableaux de bord doivent être expressément inclus s’ils sont attendus : ils ne découlent pas automatiquement du seul intitulé de la mission.
Par exemple, un dirigeant qui souhaite connaître sa marge et anticiper sa trésorerie doit demander des restitutions régulières. Des comptes annuels remis après la clôture ne répondent pas, à eux seuls, à ce besoin de pilotage.
Pour obtenir une opinion indépendante sur les comptes
Le commissaire aux comptes intervient notamment lorsqu’une obligation légale de nomination s’applique ou lorsqu’une désignation volontaire est décidée dans le cadre prévu. Il ne tient pas la comptabilité à la place de l’entreprise. Sa mission vise une assurance raisonnable, et non absolue : elle ne garantit ni l’absence de toute fraude ni la viabilité future de l’activité.
Déterminer si un commissaire aux comptes est nécessaire
La nomination d’un commissaire aux comptes dépend de la situation juridique et économique de l’entité. Les règles peuvent varier selon la forme sociale, les seuils applicables, l’appartenance à un groupe ou certaines dispositions particulières. Une association et une société commerciale ne doivent donc pas raisonner uniquement à partir des mêmes critères.
Pour obtenir une réponse adaptée, transmettez au professionnel les informations utiles :
- la forme juridique et l’activité de l’entité ;
- les derniers comptes annuels et l’effectif concerné ;
- l’existence de sociétés contrôlées ou d’une société mère ;
- les éventuels financements ou obligations spécifiques ;
- l’existence d’un mandat de commissariat aux comptes en cours.
Ne déduisez pas l’absence d’obligation d’un seul indicateur, comme le chiffre d’affaires. Demandez quels textes s’appliquent, à quelle date les conditions s’apprécient et quelles formalités sont nécessaires. Les seuils et leurs modalités d’application doivent être vérifiés au moment de la décision.
Si FICO vous accompagne déjà en expertise comptable, ne supposez pas que le même intervenant pourra aussi certifier les comptes qu’il contribue à établir. Les règles d’indépendance et les incompatibilités doivent être examinées avant toute nomination. La présence des deux activités dans une offre commerciale ne dispense jamais de cette analyse.
Évaluer la proposition au-delà du montant des honoraires
Deux devis peuvent afficher des montants différents parce qu’ils ne couvrent pas le même travail. Pour comparer une proposition de FICO avec celle d’un autre cabinet, utilisez une liste identique de prestations attendues. Précisez notamment qui collecte les pièces, qui effectue les rapprochements bancaires et qui répond aux demandes de l’administration.
Faire préciser les livrables et les responsabilités
La lettre de mission doit rendre lisibles le périmètre des travaux, les obligations respectives, les honoraires et les conditions de fin de collaboration. Pour l’expertise comptable, demandez si les rendez-vous de restitution, les déclarations fiscales et l’assistance courante sont inclus. Pour l’audit légal, faites préciser l’organisation des interventions et les documents à préparer, sans assimiler cette mission à une prestation de conseil.
Interrogez aussi le cabinet sur les travaux hors forfait et sur les circonstances pouvant entraîner un complément d’honoraires. Une comptabilité en retard, une opération exceptionnelle ou une évolution importante de l’activité peuvent modifier la charge de travail.
Organiser un circuit d’échange qui laisse une trace
Le canal de transmission des documents mérite autant d’attention que le logiciel utilisé. Si les factures arrivent par courriel, les justificatifs par messagerie et les validations à l’oral, une information peut facilement se perdre. Convenez d’un point de dépôt principal, d’une règle de nommage et d’un mode de validation traçable. Ce circuit réduit les doublons et aide à reconstituer le chemin d’une pièce jusqu’à son traitement comptable, tout en préservant la confidentialité des échanges.
Enfin, demandez qui suit réellement votre dossier, comment sont gérées les absences et comment récupérer vos données en cas de changement de cabinet. Avant de vous engager, vous devez pouvoir résumer simplement qui fait quoi, à quelle échéance et pour quel prix. C’est sur cette base que la pertinence d’un accompagnement par FICO peut être évaluée, au-delà du seul nom recherché.
- FICO expert-comptable et commissaire aux comptes : deux missions à ne pas confondre - 3 novembre 2026
- Formation référencement naturel : de 5 à 40 heures, quel parcours pour devenir autonome ? - 2 novembre 2026
- Convention collective 2216 : le code APE ne suffit pas à vérifier vos droits - 1 novembre 2026
Articles qui pourraient vous intéresser :
 Prêt étudiant Crédit Mutuel : conditions, taux zéro et modalités de financement
 45 jours pour agir, 5 salariés à ne pas dépasser : les pièges de la liquidation judiciaire simplifiée
 37 000 € brut en net : 2 374 € dans le privé, 2 453 € pour un non-cadre
 Formation crypto et CPF : les raisons du refus de financement et les alternatives certifiantes